
eFaktúra 2027: Musíte zaplatiť každú doručenú faktúru? A čo s bločkami členov združenia?
 veres@sluzbymvo.sk
Musíte zaplatiť každú doručenú eFaktúru?
Čo robiť pri chybnej faktúre a ako preplácať výdavky členom združenia aj po 1. januári 2027.
Čo sa mení pri doručovaní faktúr, ako riešiť nesprávne doklady a ako nastaviť kontrolu výdavkov bez zbytočnej administratívy.
Praktický návod pre občianske združenia, nadácie a neziskové organizácie
PreMVO | Aktualizované 27. októbra 2026
Predstavte si, že Vášmu občianskemu združeniu príde do elektronickej schránky faktúra za službu, ktorú ste si vôbec neobjednali.
Alebo iná situácia: člen združenia nakúpi materiál na pripravované podujatie. Zaplatí vlastnou kartou a následne požiada združenie o preplatenie. Faktúra však medzitým automaticky príde aj Vašej účtovníčke.
Musíte doručenú faktúru zaplatiť? Môžete ju odmietnuť? A bude možné aj po 1. januári 2027 preplácať členom bločky a faktúry?
Tieto otázky sú dôležité, pretože od 1. januára 2027 sa na Slovensku zavádza povinná elektronická fakturácia pri zákonom určených dodaniach.
Dobrá správa je, že doručenie eFaktúry automaticky neznamená povinnosť zaplatiť ju. Rovnako sa neruší možnosť preplácať členom a dobrovoľníkom oprávnené výdavky.
Mení sa predovšetkým spôsob, akým sa faktúry vystavujú a doručujú. Základné pravidlá účtovníctva a finančného riadenia zostávajú zachované.
Pozrime sa na konkrétne situácie a odporúčané postupy.
1. Čo sa od januára 2027 mení?
Doteraz ste pravdepodobne dostávali faktúry najmä e-mailom vo formáte PDF. Následne ste ich kontrolovali a posielali účtovníčke.
Od 1. januára 2027 budú slovenskí platitelia DPH pri zákonom určených tuzemských dodaniach povinní vystavovať štruktúrované elektronické faktúry.
Takáto faktúra nebude iba obyčajným PDF súborom. Pôjde o elektronický dokument, ktorého údaje dokáže počítačový systém automaticky spracovať.
Doručovanie bude zabezpečované prostredníctvom certifikovaných poskytovateľov doručovacej služby, tzv. digitálnych poštárov.
Týka sa to aj občianskych združení?
Áno.
Povinnosť zabezpečiť prijímanie eFaktúr sa vzťahuje aj na slovenské občianske združenia, nadácie a ďalšie právnické osoby, ktoré nie sú platiteľmi DPH.
Ak teda Vaša organizácia nakúpi tovar alebo službu od slovenského platiteľa DPH a ide o dodanie podliehajúce povinnej eFakturácii, dodávateľ vystaví eFaktúru.
Tá bude doručená prostredníctvom Vášho digitálneho poštára.
Pozor: Neznamená to, že úplne všetky faktúry budú od januára 2027 elektronické v novom formáte.
Zákon obsahuje výnimky. Ide napríklad o vybrané plnenia oslobodené od DPH a situácie, keď dodávateľ vystaví zákonom povolenú zjednodušenú faktúru.
Pre neziskové organizácie je dôležité ešte jedno rozlíšenie: povinnosť prijímať eFaktúry neznamená automaticky povinnosť ich vystavovať.
Právnym základom je najmä § 85o zákona č. 222/2004 Z. z. o DPH v znení účinnom od 1. januára 2027.
2. Prišla nám eFaktúra. Musíme ju schváliť a zaplatiť?
Nie. Samotné doručenie faktúry neznamená, že ste ju schválili alebo uznali záväzok.
Predstavte si, že Vašej organizácii príde faktúra na 250 € za služby.
Digitálny poštár zabezpečí jej doručenie. To však ešte neznamená, že služby boli skutočne objednané alebo dodané.
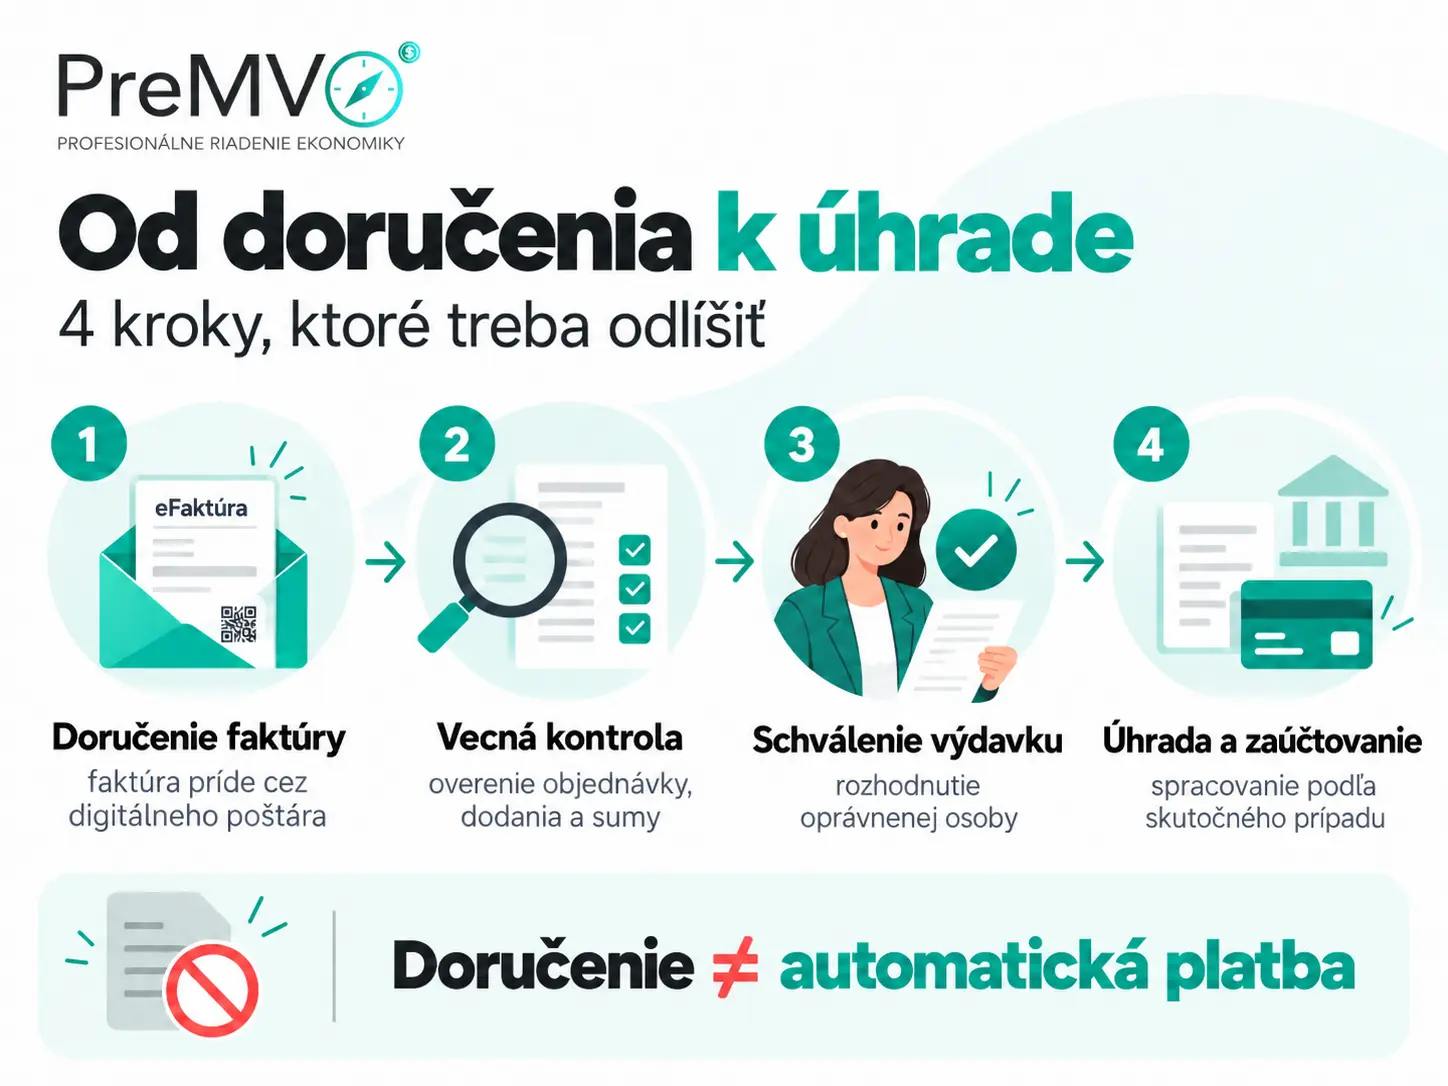
V praxi je potrebné rozlišovať štyri samostatné skutočnosti.
1. Doručenie faktúry
Dodávateľ vystaví faktúru a prostredníctvom digitálneho poštára ju doručí do elektronickej schránky organizácie.
Ide o technické doručenie dokumentu.
2. Vecná kontrola
Zodpovedná osoba preverí, či organizácia tovar alebo službu skutočne objednala, či boli dodané a či fakturovaná suma zodpovedá dohode.
3. Schválenie výdavku a jeho úhrady
Oprávnená osoba rozhodne, či výdavok zodpovedá interným pravidlám a môže byť schválený na zaplatenie.
4. Zaúčtovanie skutočného účtovného prípadu
Účtovníčka zabezpečí správne účtovné zachytenie na základe preukázateľných podkladov.
Dôležité je, že účtovanie skutočne vzniknutých záväzkov nemožno automaticky odkladať iba preto, že organizácia ešte neschválila ich úhradu.
Ak bol tovar alebo služba skutočne dodaný a vznikol účtovný prípad, musí sa v účtovníctve zachytiť podľa príslušných účtovných pravidiel.
Ak však faktúra nezodpovedá žiadnemu skutočnému plneniu ani záväzku organizácie, samotné doručenie faktúry nie je dôvodom na zaúčtovanie neexistujúceho záväzku.
Zapamätajte si: Doručenie faktúry, existencia účtovného prípadu, schválenie platby a jej vykonanie sú rozdielne veci.
3. Čo robiť, ak dostanete nesprávnu eFaktúru?
Aj po zavedení elektronickej fakturácie sa môže stať, že dodávateľ vystaví faktúru nesprávne.
V praxi rozlišujeme tri časté situácie.
A. Faktúra za službu, ktorú ste si vôbec neobjednali
Vašej organizácii príde faktúra na 250 € za službu. Po kontrole zistíte, že služba nebola objednaná ani poskytnutá.
Odporúčaný postup:
- Preverte, či službu neobjednal niekto iný z organizácie.
- Faktúru označte ako spornú a neschvaľujte ju automaticky na úhradu.
- Kontaktujte dodávateľa a písomne mu oznámte dôvod nesúhlasu.
- Požiadajte o preverenie a nápravu.
- Uchovajte pôvodnú faktúru aj komunikáciu s dodávateľom.
Ak faktúra nezodpovedá skutočne dodanému plneniu alebo zmluvnému vzťahu, podľa metodického stanoviska Finančnej správy sa nezaúčtuje a situácia sa rieši priamo s vystavovateľom.
B. Faktúra obsahuje nesprávnu sumu
Predstavte si, že ste si objednali službu za 150 €, ale dodávateľ vystavil faktúru na 250 €.
V takom prípade požiadajte dodávateľa o opravu.
Pri eFaktúrach môže oprava prebiehať prostredníctvom príslušného opravného elektronického dokladu. Finančná správa vo svojich metodických informáciách opisuje napríklad vystavenie dobropisu a následne novej správnej faktúry.
Konkrétny postup závisí od povahy chyby a príslušných pravidiel fakturácie.
C. Faktúra je správna, ale nesúhlasíte s dodaním
Napríklad dodávateľ vyfakturuje službu, ktorú síce vykonal, ale organizácia namieta jej rozsah alebo kvalitu.
Tu už nejde iba o technickú chybu faktúry. Môže ísť o zmluvný spor.
Dôležité: Samotné označenie faktúry ako spornej automaticky neznamená, že sa odkladá splatnosť prípadného skutočne existujúceho záväzku.
Postup treba posúdiť podľa zmluvy, okolností dodania a príslušných právnych predpisov.
Stačí faktúru odmietnuť v elektronickom systéme?
Nie vždy.
Niektoré systémy môžu umožňovať označenie faktúry ako neschválenej alebo odmietnutej. Ide však o technickú funkciu konkrétnej aplikácie.
Technické odmietnutie faktúry nemusí samo osebe vyriešiť reklamáciu voči dodávateľovi.
Preto odporúčame nesprávnu faktúru reklamovať aj písomne.
Môžete použiť napríklad tento stručný text:
Odborný zdroj: Finančná správa SR, metodické otázky a odpovede k eFaktúre, príklady č. 49, 50 a 60.
4. Môže občianske združenie naďalej preplácať členom bločky a faktúry?
Áno. Zavedenie eFaktúry neruší možnosť náhrady oprávnených výdavkov členom združenia alebo dobrovoľníkom.
Aj tu však platí, že každý výdavok musí mať preukázateľný účel, dostatočné podklady a právny dôvod na preplatenie.
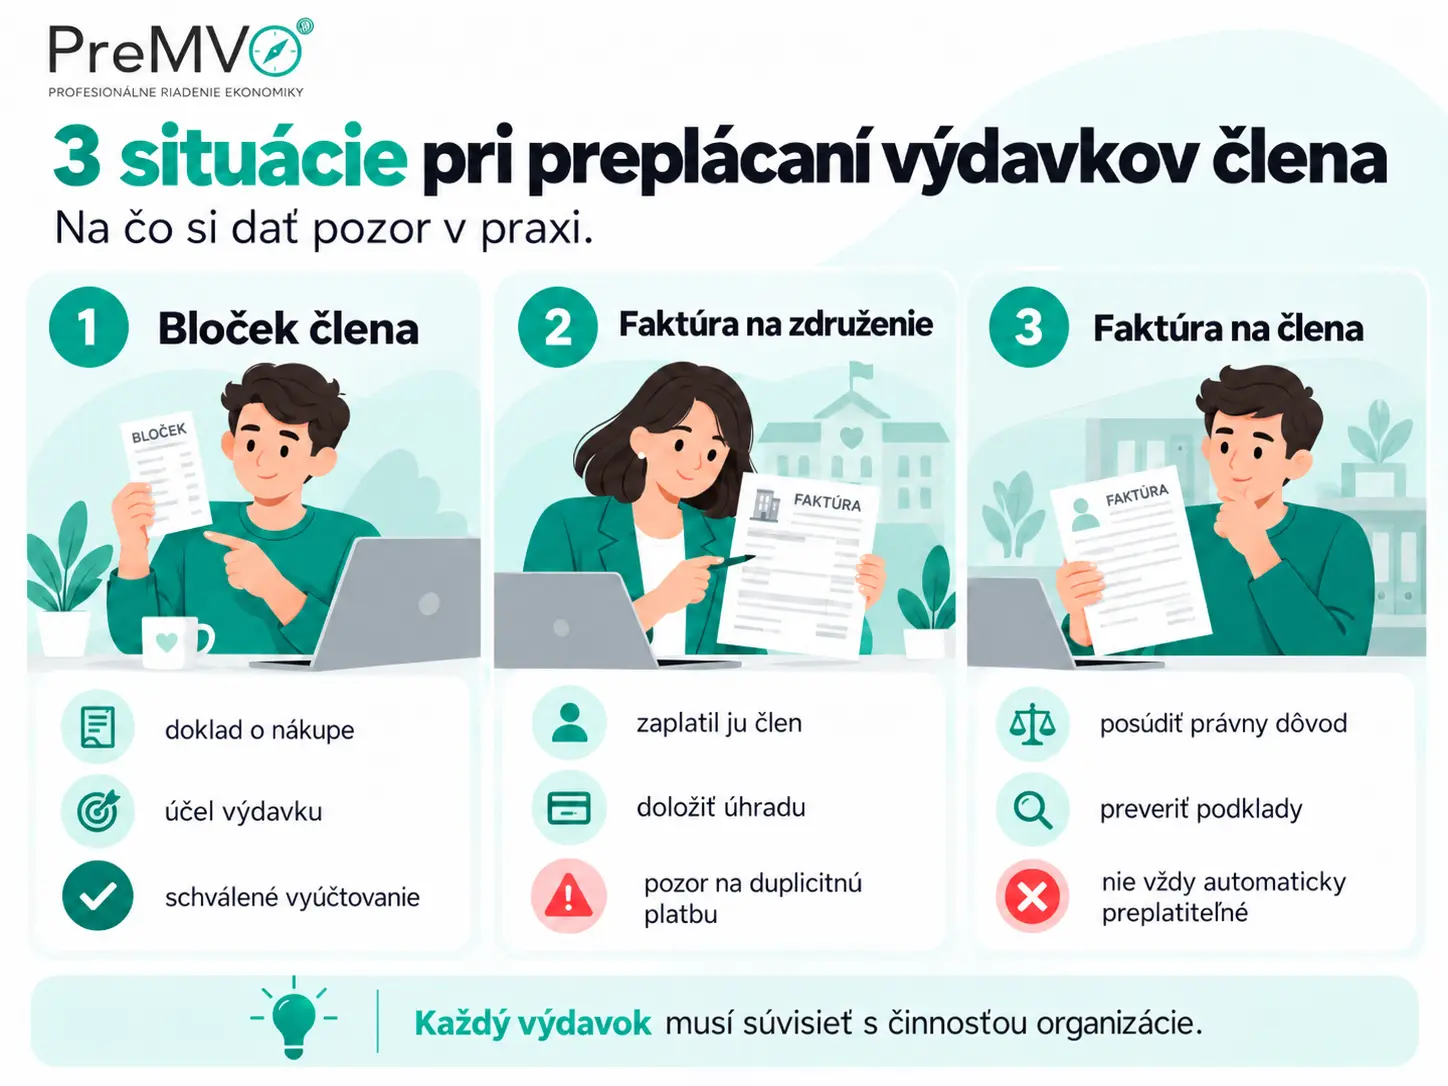
Pozrime sa na tri bežné situácie.
Situácia A: Člen kúpil materiál a priniesol pokladničný bloček
Dobrovoľníčka kúpi kancelárske potreby na podujatie združenia za 45 €.
Zaplatí vlastnou kartou a následne požiada organizáciu o preplatenie.
Takýto postup môže zostať zachovaný aj v roku 2027.
Odporúčame mať pripravené tieto podklady:
- pokladničný doklad o nákupe,
- informáciu, kto výdavok uhradil a na aký účel,
- potvrdenie, že išlo o nákup pre potreby združenia,
- schválené vyúčtovanie výdavku,
- doklad o preplatení príslušnej sumy členovi.
Pokladničné bločky sa zavedením eFaktúry nerušia.
Doklad vyhotovený systémom eKasa môže byť pri splnení zákonných podmienok zjednodušenou faktúrou na účely DPH, ak cena tovaru alebo služby nepresiahne 400 € vrátane DPH.
Tento limit však nie je všeobecným limitom na preplácanie výdavkov členom združenia. Ide o pravidlo pre používanie zjednodušených faktúr podľa zákona o DPH.
Aj pri vyššom výdavku môže vzniknúť oprávnený nárok na náhradu. Je však potrebné mať zodpovedajúce doklady a posúdiť okolnosti nákupu.
Situácia B: Faktúra je vystavená na združenie, ale zaplatil ju člen
Združenie si objedná tlač propagačných materiálov za 240 €.
Dodávateľom je slovenská spoločnosť, platiteľ DPH, ktorá vystaví faktúru priamo na občianske združenie. Ide o dodanie podliehajúce povinnej eFakturácii.
Faktúra bude doručená do elektronickej schránky združenia prostredníctvom digitálneho poštára.
Člen združenia však už faktúru zaplatil zo svojho osobného účtu.
Tu vzniká riziko, že združenie zaplatí tú istú faktúru druhýkrát.
Účtovníčka síce vidí doručenú faktúru, ale nemusí vedieť, že dodávateľ už dostal peniaze od člena.
Preto odporúčame tento postup:
- Člen oznámi združeniu, že faktúru už zaplatil.
- Predloží potvrdenie o úhrade s identifikáciou faktúry.
- Združenie preverí úhradu a schváli prípadnú náhradu členovi.
- Účtovníčka na základe podkladov správne zaeviduje záväzok voči dodávateľovi, jeho vysporiadanie a prípadný záväzok voči členovi.
- Združenie preplatí členovi schválenú sumu a uchová doklad o tejto úhrade.
Dôležitý účtovný princíp: Záväzok voči dodávateľovi a nárok člena na náhradu výdavku nie sú automaticky tým istým záväzkom.
Ich vznik a vysporiadanie treba posúdiť podľa skutočných okolností.
Pre organizáciu je rozhodujúce, aby informácia o úhrade členom doputovala k účtovníčke ešte pred prípadným opakovaným zaplatením faktúry.
Situácia C: Faktúra je vystavená na súkromnú osobu
Člen objedná službu na vlastné meno, zaplatí ju zo svojho bankového účtu a následne požiada združenie o náhradu výdavku.
Táto situácia je odlišná od nákupu fakturovaného priamo na organizáciu.
Faktúra vystavená na člena nie je automaticky faktúrou za nákup občianskeho združenia.
Treba preveriť, či člen nakupoval na základe poverenia alebo iného právneho vzťahu, v záujme združenia a či existuje dôvod, aby organizácia náklady uhradila.
Právnym základom môže byť podľa konkrétnych okolností napríklad príkazný vzťah podľa § 724 až § 728 Občianskeho zákonníka.
Ak ide o dobrovoľnícku činnosť, relevantný môže byť aj zákon č. 406/2011 Z. z. o dobrovoľníctve. Jeho § 6 upravuje zmluvu o dobrovoľníckej činnosti a za určených podmienok aj zabezpečenie a náhrady súvisiace s jej vykonávaním.
Tieto právne režimy nemožno automaticky zamieňať.
Odporúčanie PreMVO: Ak člen nakupuje priamo pre potreby združenia, zabezpečte, aby bol pri objednávke spravidla uvedený ako odberateľ samotný subjekt združenia.
Ak člen nakupuje na vlastné meno, vopred si určite, na akom základe a za akých podmienok mu môže organizácia nákup preplatiť.
Osobitný pozor na dotácie, granty a 2 % z dane
Pri výdavkoch financovaných z verejných alebo účelovo viazaných zdrojov nestačí posudzovať iba všeobecnú účtovnú preukázateľnosť.
Výdavok musí zároveň zodpovedať podmienkam použitia konkrétneho zdroja.
Poskytovateľ grantu môže napríklad vyžadovať faktúru vystavenú priamo na organizáciu alebo osobitný spôsob schvaľovania a dokladovania výdavkov.
Pri prostriedkoch z podielu zaplatenej dane (2 %) je potrebné dodržať zákonné podmienky ich použitia.
Účtovne doložený výdavok preto nemusí byť automaticky oprávneným výdavkom konkrétneho projektu alebo dotácie.
5. Ako nastaviť schvaľovanie faktúr v malej neziskovej organizácii?
Predstavte si občianske združenie, v ktorom predseda schvaľuje výdavky a externá účtovníčka vedie účtovníctvo.
Doteraz predseda dostal faktúru e-mailom, skontroloval ju a poslal účtovníčke.
Po zavedení eFaktúry môže účtovníčka získať prístup k faktúre automaticky, teda aj skôr, než ju predseda vecne preverí.
Kto v takom prípade potvrdí, že fakturovaný nákup bol skutočne objednaný a dodaný?
Túto otázku odporúčame vyriešiť ešte pred spustením nového systému.
Odporúčaný proces PreMVO
1. Prijatie a zaevidovanie dokladu
Faktúra sa doručí do elektronickej schránky organizácie. Systém umožní jej sprístupnenie oprávneným osobám podľa nastavených prístupov.
2. Vecná kontrola
Poverená osoba preverí dodávateľa, predmet fakturácie, správnosť sumy a súvislosť s činnosťou organizácie.
3. Určenie stavu faktúry
Organizácia potvrdí, či je faktúra vecne správna, sporná, alebo či už bola uhradená, napríklad členom združenia.
4. Účtovné spracovanie
Účtovníčka zabezpečí správne a včasné zachytenie skutočného účtovného prípadu na základe preukázateľných podkladov.
Interné neschválenie úhrady samo osebe nenahrádza posúdenie, či vznikol záväzok, ktorý treba zaúčtovať.
5. Schválenie a vykonanie platby
Pred úhradou poverená osoba preverí, či je faktúra určená na zaplatenie, či je suma správna a či už nebola uhradená.
Takto sa oddelí účtovná evidencia od rozhodovania o platbe.
Kto za čo zodpovedá?
Pri malej organizácii môže schvaľovanie vykonávať priamo štatutár. Pri väčšej organizácii môže byť vhodné poveriť jednotlivými úkonmi ďalších pracovníkov.
Externá účtovníčka zabezpečuje účtovné spracovanie v dohodnutom rozsahu, ale nemusí mať informácie potrebné na potvrdenie, či bol konkrétny tovar fyzicky dodaný alebo či služba zodpovedá objednávke.
Preto odporúčame, aby organizácia a účtovníčka mali jasne dohodnuté pravidlá výmeny informácií.
Nie každá organizácia potrebuje komplikovaný softvér. Aj jednoduchý schvaľovací postup môže výrazne znížiť riziko chýb a duplicitných úhrad.
6. Kto uchováva eFaktúry a ako dlho?
Prijatie faktúry cez digitálneho poštára ešte neznamená, že má organizácia automaticky zabezpečenú celú zákonnú archiváciu účtovných dokladov.
Dôležité je uchovávanie samotného štruktúrovaného elektronického dokumentu, nielen jeho čitateľného zobrazenia.
Pri platiteľoch DPH ustanovuje § 85o ods. 15 zákona o DPH osobitnú povinnosť uchovávať elektronické faktúry desať rokov od skončenia kalendárneho roka, ktorého sa týkajú.
Neziskové účtovné jednotky musia zároveň dodržiavať povinnosti uchovávania účtovnej dokumentácie podľa § 35 zákona o účtovníctve. Účtovné doklady sa podľa tohto ustanovenia štandardne uchovávajú desať rokov nasledujúcich po roku, ktorého sa týkajú.
Odporúčame si preto vopred overiť:
- kto zodpovedá za dlhodobé uchovávanie elektronických faktúr,
- kde bude uložený pôvodný elektronický súbor,
- kto má k dokumentom prístup,
- ako bude zabezpečená ich ochrana a dostupnosť pri kontrole,
- ako sa dokumenty odovzdajú pri zmene účtovníčky alebo poskytovateľa digitálneho poštára.
Pri využívaní externých systémov sa nespoliehajte iba na predpoklad, že všetky faktúry v nich zostanú uložené počas celej zákonnej lehoty.
7. Čo odporúčame urobiť ešte pred 1. januárom 2027?
Príprava na eFaktúru nie je iba technickou otázkou výberu digitálneho poštára.
Je to príležitosť zlepšiť spôsob, akým Vaša organizácia kontroluje faktúry, spracúva výdavky a komunikuje s účtovníčkou.
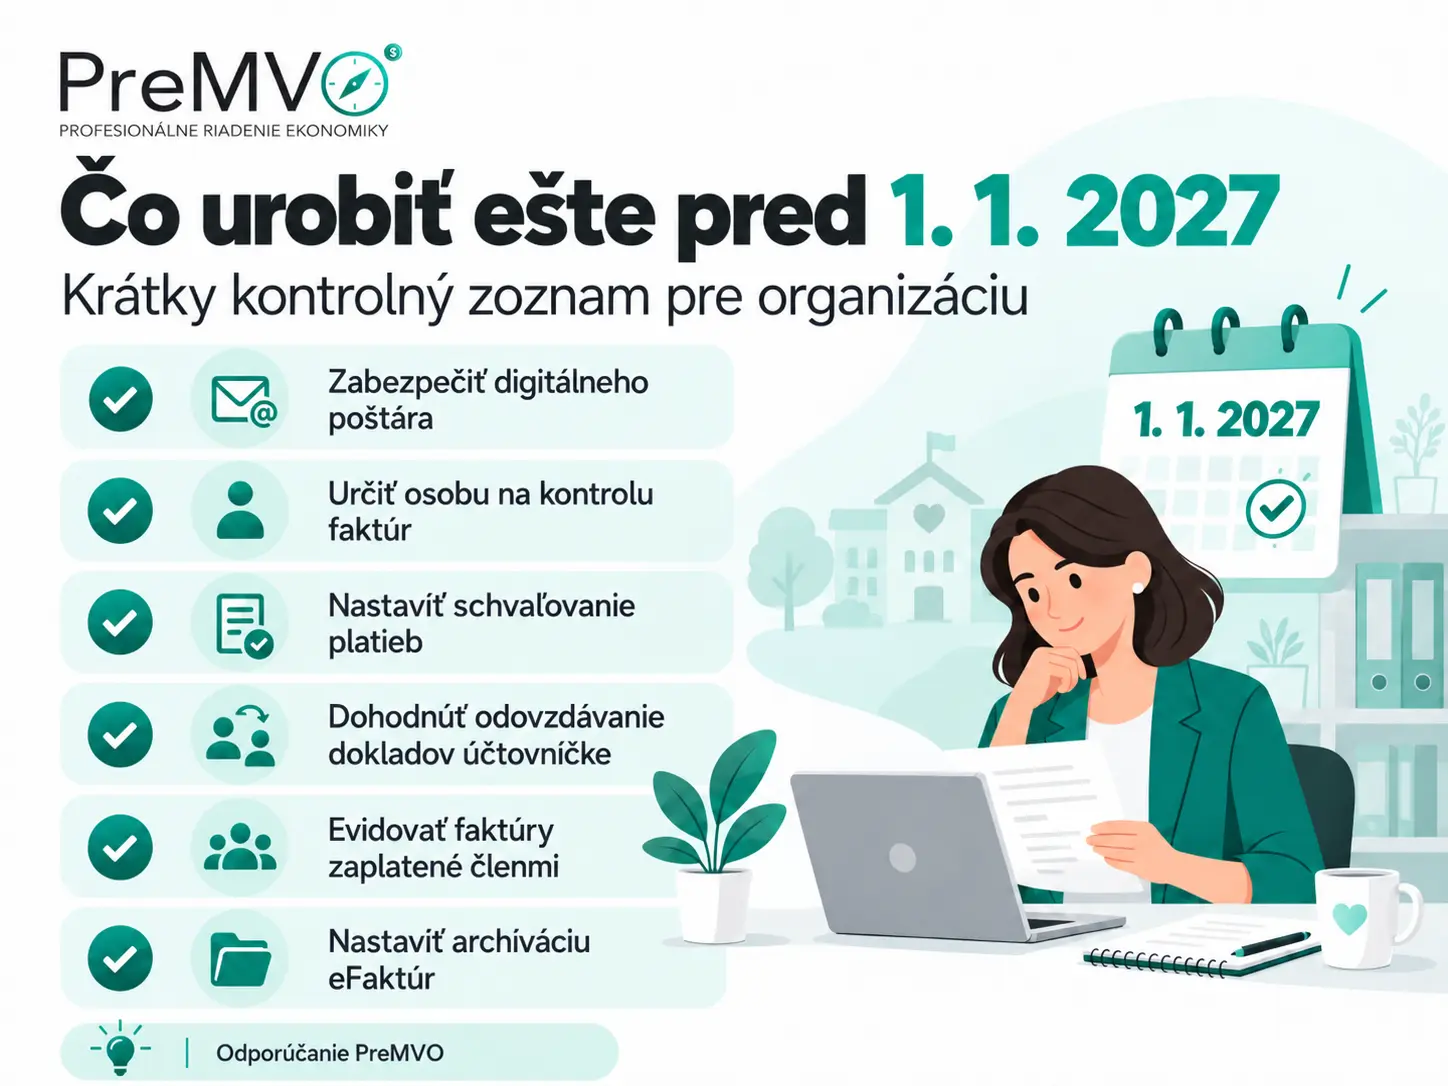
Kontrolný zoznam pre vedenie organizácie
- ☐ Zabezpečiť prijímanie eFaktúr prostredníctvom vhodného digitálneho poštára.
- ☐ Určiť, kto bude kontrolovať vecnú správnosť prijatých faktúr.
- ☐ Nastaviť pravidlá schvaľovania výdavkov a autorizácie platieb.
- ☐ Dohodnúť spôsob sprístupňovania dokladov účtovníčke.
- ☐ Zaviesť evidenciu faktúr zaplatených členmi organizácie.
- ☐ Pripraviť jednoduché vyúčtovanie výdavkov člena alebo dobrovoľníka.
- ☐ Určiť postup pri nesprávnych alebo sporných faktúrach.
- ☐ Zabezpečiť zákonné uchovávanie elektronických účtovných dokladov.
Pri malých organizáciách môže byť výsledkom jeden stručný interný pracovný postup.
Rozhodujúce nie je množstvo administratívy, ale to, aby bol systém prehľadný, bezpečný a aby každý vedel, za čo zodpovedá.
Najčastejšie otázky
Musíme zaplatiť faktúru, ktorá nám príde cez digitálneho poštára?
Nie automaticky. Doručenie eFaktúry samo osebe neznamená jej schválenie alebo uznanie záväzku. Povinnosť zaplatiť však môže vyplývať zo skutočného zmluvného vzťahu alebo dodania, preto treba faktúru vecne preveriť.
Môžeme členovi združenia naďalej preplatiť pokladničný bloček?
Áno, ak ide o oprávnený a dostatočne zdokumentovaný výdavok a existuje dôvod na jeho náhradu.
Čo ak člen zaplatí faktúru vystavenú na občianske združenie?
Je potrebné informovať účtovníčku, doložiť úhradu a správne vysporiadať záväzky. Združenie musí predísť tomu, aby dodávateľovi omylom zaplatilo druhýkrát.
Čo ak nám príde nesprávna eFaktúra?
Preverte okolnosti, kontaktujte dodávateľa a požiadajte o nápravu. Pri faktúre bez reálneho plnenia alebo záväzku nevzniká len jej doručením účtovný záväzok.
Musíme všetky bločky nahradiť eFaktúrami?
Nie. Zákonom umožnené pokladničné doklady a zjednodušené faktúry sa môžu používať aj po zavedení povinnej eFakturácie.
Záver: Elektronická fakturácia má organizácii pomáhať
Od 1. januára 2027 sa zmení spôsob prijímania mnohých faktúr, ale nezmení sa základná potreba každého občianskeho združenia: mať kontrolu nad svojimi výdavkami a vedieť preukázať, na čo používa finančné prostriedky.
Zapamätajte si tri najdôležitejšie pravidlá:
Doručenie eFaktúry neznamená automaticky jej schválenie alebo povinnosť zaplatiť.
Členom a dobrovoľníkom môžete naďalej preplácať oprávnené a preukázateľné výdavky, ak sú splnené príslušné podmienky.
Každá organizácia by mala mať jasne nastavené, kto faktúry kontroluje, kto rozhoduje o platbách a ako sa informácie dostávajú k účtovníčke.
Nové technológie môžu ušetriť množstvo administratívnej práce. Skutočnú hodnotu však prinášajú až vtedy, keď sú súčasťou dobre nastaveného systému finančného riadenia.
Potrebujete pomôcť s nastavením faktúr vo Vašej organizácii?
V PreMVO sa špecializujeme na účtovníctvo a ekonomiku občianskych združení, nadácií, neziskových organizácií a neštátnych škôl.
Našim klientom pomáhame pripraviť sa na eFaktúru 2027 a nastaviť prehľadný spôsob prijímania dokladov, účtovania a spolupráce s účtovníčkou.
Ak si nie ste istí, ako tieto procesy nastaviť vo Vašej organizácii, radi s Vami prejdeme konkrétnu situáciu a odporučíme vhodný postup.
PreMVO – Profesionálne Riadenie Ekonomiky pre mimovládne organizácie.
Legislatívne a odborné zdroje
- Zákon č. 222/2004 Z. z. o dani z pridanej hodnoty – znenie od 1. 1. 2027 – najmä § 74 a § 85o.
- Zákon č. 431/2002 Z. z. o účtovníctve – najmä § 3, § 6 až 11 a § 35.
- Občiansky zákonník č. 40/1964 Zb. – § 724 až 728, príkazná zmluva.
- Zákon č. 406/2011 Z. z. o dobrovoľníctve – najmä § 6.
- Finančná správa SR – eFaktúra – oficiálne metodické informácie a sprievodcovia.
- Finančné riaditeľstvo SR – Najčastejšie otázky a odpovede k eFaktúre (PDF) – najmä príklady č. 49, 50, 59 a 60.
Právny stav a metodické informácie overené k 27. októbru 2026. Článok má všeobecný informačný charakter. Konkrétne účtovné a právne posúdenie závisí od skutočných okolností nákupu, existujúceho právneho vzťahu a podmienok financovania.

 eFaktúra pre mimovládne organizácie od roku 2027: čo musí urobiť OZ, neziskovka, nadácia alebo neštátna škola?
eFaktúra 2027 • praktický návod pre MVO Od 1. januára 2027 sa…
 Transakčná daň 2025: Kľúčové informácie pre každú neziskovku
Ste pripravení na transakčnú daň v roku 2025? Tento kompletný sprievodca vám…